Estrategia y Metas
Indicadores de endeudamiento: qué son y cómo aplicarlos en su empresa
Analizar los indicadores de endeudamiento es clave para la salud financiera de una empresa. Conozca los 6 principales, sus fórmulas y cómo analizarlos.
La mayoría de las empresas, además del capital propio, cuentan con capital de terceros para operar su negocio. Aun así, es necesario seguir la evolución de la deuda mediante indicadores de endeudamiento para evitar problemas futuros.
Usar capital de terceros para ampliar la producción o incluso abrir nuevas sucursales no es del todo malo, pero cuando el endeudamiento alcanza cierto límite, la empresa tiene dificultad para cumplir sus compromisos.
Y esto compromete incluso el bienestar de los ejecutivos. Según una encuesta reciente de Serasase abre en una pestaña nueva (en portugués), el 88% de los brasileños ya sintió vergüenza por tener deudas, y el 85% dijo tener dificultad para dormir por estar endeudado.
Por lo tanto, para evitar este problema, el departamento financiero de una empresa necesita considerar hasta qué punto el apalancamiento resulta favorable y hasta qué punto pesa en los estados de resultados.
Para eso, el mejor camino es seguir constantemente los indicadores de endeudamiento. Y si busca conocer mejor estos indicadores, llegó al lugar correcto. Quédese con nosotros tres minutos más.
Siteware preparó para usted una planilla de seguimiento de indicadores de endeudamiento 100% gratuita. Descárguela ahora y aproveche:
¿Qué son los indicadores de endeudamiento?
Los indicadores de endeudamiento son índices que muestran, por medio de números, el nivel de deudas de una organización e indican si esa deuda está en un nivel seguro o riesgoso.
Como anticipamos, es común que las empresas tomen dinero prestado de terceros para operar su negocio, que pueden ser:
- bancos e instituciones de crédito;
- proveedores;
- inversionistasse abre en una pestaña nueva (en portugués).
Los bancos e inversionistas que prestan dinero a una institución quieren, a cambio, obtener una rentabilidad sobre ese préstamo. Los proveedores, en cambio, prestan capital mediante el plazo concedido para el pago.
Para seguir los indicadores de endeudamiento y otros de la mejor manera, es importante contar con sistemas de análisis de indicadores y resultados. Vea cuáles son los 9 mejores →
En este caso no hay cobro de intereses, y el plazo concedido es una forma de concretar la venta y construir una alianza comercial más duradera. Aquí hay menos impacto en el costo de la empresa.se abre en una pestaña nueva
¿Para qué sirven los indicadores de endeudamiento?
Los indicadores de endeudamiento sirven para mostrar a los socios y administradores de la empresa si la deuda con terceros está en un buen nivel o si entra en un terreno más riesgoso.
Por medio de estos indicadores, la organización puede decidir entre ampliar la producción o incluso recortar costos para evitar problemas futuros con proveedores y hasta con bancos e inversionistas.
Un grado de endeudamiento elevado puede llevar a la institución a la insolvencia, con aumento del costo financiero e incluso quiebra a largo plazo.
Cabe destacar que el endeudamiento, también llamado apalancamiento, es sano hasta cierto punto, pues le da a la empresa la posibilidad de crecer en el mercado y así aumentar la rentabilidad sobre el capital propio.
Sin embargo, el crecimiento del endeudamiento sin control ni análisis de indicadores puede llevar a una organización a la ruina, algo que se observa desde hace muchos años. Por eso es tan importante hacer una buena planificación financiera.
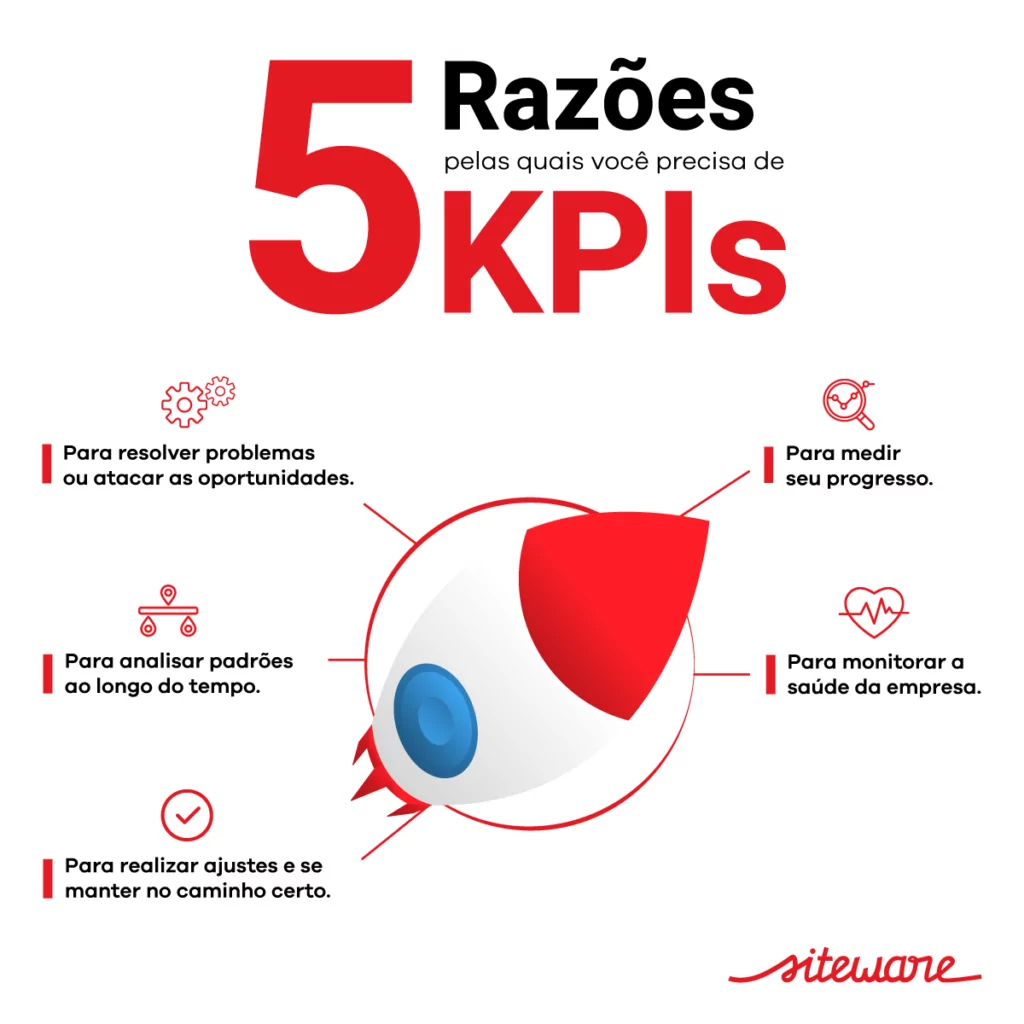
Vea, en este infográfico, la importancia de los KPI en su gestión:
¿Cuáles son los tipos de endeudamiento?
Básicamente, una empresa puede endeudarse con terceros, es decir, proveedores, bancos e inversionistas, de dos formas:
- a corto plazo;
- a largo plazo.
El endeudamiento a corto plazo es aquel cuyo pago debe realizarse en un período inferior a 12 meses, mientras que el endeudamiento a largo plazo es aquel cuya deuda se paga en un período superior.
Aun así, de forma básica se nota que el endeudamiento a largo plazo genera menos daño a la caja de la empresa que el de corto plazo. Entre los ejemplos de endeudamiento a largo plazo están:
- financiamiento de inmuebles;
- capital de trabajo en cuotas a más de 12 meses;
- financiamiento de maquinaria;
- financiamiento de vehículos.
Entre los ejemplos de endeudamiento a corto plazo podemos citar:
- anticipo de cuentas por cobrar;
- plazo dado por los proveedores;
- préstamos con pago en menos de 12 meses.
Por ser más nocivo para la empresa, el endeudamiento a corto plazo debe evitarse, salvo el plazo dado por los proveedores, que no genera intereses cuando se paga estrictamente a tiempo.
Descargue también:
- E-BOOK: ¡Cree su dashboard de Indicadores de Desempeño en 3 días!se abre en una pestaña nueva (en portugués)
¿Cuáles son los indicadores de endeudamiento?
Ahora que mostramos qué son los indicadores de endeudamiento y su importancia para la organización, vamos a profundizar en los 6 más utilizados.
1. Participación de Capital de Terceros (PCT)
Este indicador muestra cuánto de los recursos de la organización proviene de capital de terceros. Con eso, es posible conocer el nivel de endeudamiento de la empresa. Se calcula con la siguiente fórmula:
- PCT = (Pasivo Corriente + Pasivo a Largo Plazo) / (Pasivo Corriente + Pasivo a Largo Plazo + Patrimonio Neto)
Aquí, el pasivo corriente representa el endeudamiento a corto plazo y el pasivo a largo plazo, el endeudamiento a largo plazo. El patrimonio neto representa el capital propio de la empresa.
Por lo tanto, cuanto mayor sea el PCT, mayor será el grado de endeudamiento de la empresa, lo que representa mayor vulnerabilidad ante los imprevistos del mercado. Cuando el PCT supera 1, la empresa se vuelve insolvente.se abre en una pestaña nueva
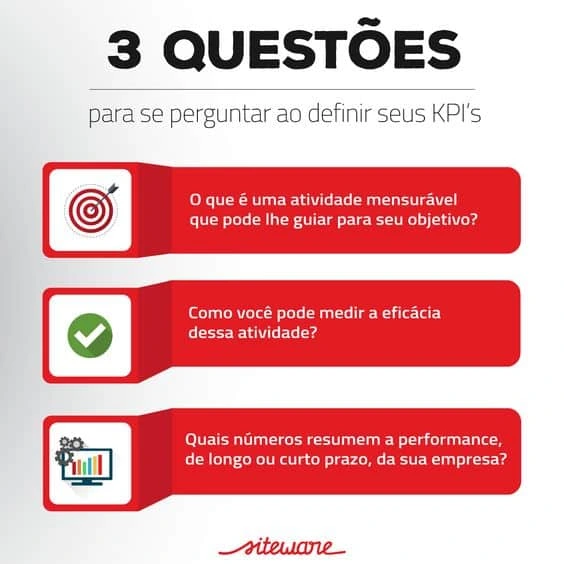
Para definir cuáles son los KPI estratégicos de una empresa, debe haber un proceso de identificación. Este infográfico puede ayudarle:
2. Composición del Endeudamiento (CE)
El indicador de Composición del Endeudamiento revela cuánto de la deuda de la empresa está concentrado en el corto plazo. Cuanto mayor sea esa concentración, más dificultades puede enfrentar la empresa para cumplir sus compromisos.
En cambio, cuanto menor sea la concentración de la deuda a corto plazo, mejor será el flujo de caja de la empresa, que tendrá más tiempo para actuar ante una turbulencia del mercado. La fórmula de este indicador de endeudamiento es:
- CE = Pasivo Corriente / (Pasivo Corriente + Pasivo a Largo Plazo)
En este contexto, cuanto mayor sea el CE, más concentrada a corto plazo estará la deuda de la empresa y mayor será el riesgo de insolvencia.
Cabe destacar que el anticipo de cuentas por cobrar, que consiste en traer a valor presente el cobro de títulos con vencimientos a 30, 60 y 90 días pagando intereses, es extremadamente oneroso para la empresa, que debe evitar este recurso al máximo.
3. Inmovilización del Patrimonio Neto (IPN)
Este indicador muestra cómo está la estructura de capital de la empresa. Aquí, cuando la compañía inmoviliza demasiado su patrimonio, quedan disponibles menos recursos propios.
En este caso la empresa se vuelve más dependiente del capital de terceros para financiar su activo corriente, que normalmente se compone de:
- inventarios;
- caja;
- cuentas por cobrar.
Para conocer el grado de Inmovilización del Patrimonio Neto (IPN) se aplica la siguiente fórmula:
- IPN = Activo Fijo / Patrimonio Neto
Se entiende por activo fijo el activo permanente de la empresa, que puede ser la maquinaria, los vehículos, los inmuebles y los terrenos que posee. En este sentido, cuanto mayor sea el IPN, mayor será el capital inmovilizado en relación con el patrimonio neto.
Es decir, a medida que el IPN crece, la insolvencia de la empresa también crece. No hay que confundir el crecimiento del IPN con el crecimiento del capital inmovilizado por sí solo.
Pues, cuando el capital inmovilizado crece pero el patrimonio neto crece en la misma proporción, el IPN se mantiene y la empresa no se vuelve menos insolvente.
Sin embargo, cuando el capital inmovilizado crece y el patrimonio neto se mantiene, el IPN crece, lo que muestra que la empresa está sacando capital del activo corriente y asignándolo al activo fijo, generando así más riesgo de insolvencia.se abre en una pestaña nueva
4. Inmovilización de los Recursos a Largo Plazo (IRLP)
Otro indicador de endeudamiento es el IRLP, que muestra cuánto de los recursos a largo plazo y del patrimonio neto aplica la empresa en su capital inmovilizado.
Este indicador también muestra cómo está la estructura de capital de la empresa. En este sentido, es posible comprender cuánto se aplicó en activos fijos en relación con las deudas a largo plazo y el patrimonio neto.
La fórmula para encontrar la Inmovilización de los Recursos a Largo Plazo es la siguiente:
- IRLP = Activo Fijo / (Pasivo a Largo Plazo + Patrimonio Neto)
Cuanto mayor sea este indicador, mayores serán las posibilidades de que la empresa tenga problemas para cumplir sus compromisos.
Cabe resaltar que, con fines didácticos, lo ideal es que el valor del activo fijo sea igual o inferior al del pasivo a largo plazo. Eso muestra que ese patrimonio se está financiando con deudas a largo plazo y no sale del patrimonio de la empresa.
Cuando el activo fijo es superior al pasivo a largo plazo, no solo se financia con deudas a largo plazo, sino también con capital de la empresa que podría estar aplicado en el activo corriente para garantizar más liquidez en sus pagos.
5. Índice de Endeudamiento General (EG)
El índice de endeudamiento general es uno de los indicadores de endeudamiento más básicos de una empresa y representa la proporción del endeudamiento en comparación con el activo total del negocio. Digamos que es el que muestra el grado de apalancamiento de la organización.
Cuanto mayor sea este indicador, más endeudada estará una empresa. Aun así, debe seguirse junto con los indicadores anteriores, principalmente el CE, pues por sí solo puede indicar un buen grado de endeudamiento, pero con la deuda concentrada a corto plazo y perjudicando la liquidez de la empresase abre en una pestaña nueva. Su cálculo es:
- EG = (Capital de terceros / Activos totales) x 100
No hay un valor exacto para determinar cuál es un buen grado de endeudamiento del EG, ya que todo depende de la estructura de ese endeudamiento. Aun así, cuando supera el 100%, la empresa corre el riesgo de insolvencia.
Para que el EG esté en un buen grado de apalancamiento, es necesario que el capital de terceros sea inferior a los activos totales de la organización.
6. Índice de Endeudamiento Financiero (EF)
El índice de endeudamiento financiero representa la relación entre el valor que la empresa debe a terceros y el valor que invirtieron los accionistas, y su cálculo es:
- EF = (Deuda Bruta / Patrimonio Neto) x 100
Note que la diferencia entre el endeudamiento financiero y el endeudamiento general es que el primero evalúa la deuda en relación con el patrimonio neto, que es el capital propio que posee la empresa.
El endeudamiento general, en cambio, representa el porcentaje de la deuda sobre todos los activos de la empresa, que fueron adquiridos tanto con capital propio como con capital de terceros.
En este sentido, cuando el EG supera el 100% es más preocupante que cuando el EF supera el 100%, aunque ninguno de los dos casos es aconsejable.
En líneas generales, cuanto mayor sea el EF, mayor será la deuda en relación con el capital propio de la empresa y más apalancada estará. En caso de turbulencia en el mercado, un alto grado de apalancamiento puede llevar a la empresa a la insolvencia.
Cómo usar los indicadores de endeudamiento en la toma de decisiones estratégicas
El uso de indicadores de endeudamiento en la toma de decisiones estratégicas es una práctica fundamental para la gestión financiera eficaz de cualquier empresa. Estos indicadores aportan insights valiosos sobre la estructura de capital de la empresa, la sostenibilidad de su deuda y su capacidad de cumplir obligaciones financieras.
En la metodología del BSCse abre en una pestaña nueva, descubrimos que la perspectiva financiera no es la única que debe tenerse en cuenta para identificar si la empresa va por el camino correcto. Aun así, es posible usar los indicadores de endeudamiento para tomar decisiones estratégicas, como:
1. Gestión de capital y estructura de deuda
Los indicadores de endeudamiento ayudan a determinar la estructura de capital ideal para la empresa. Una proporción alta de deuda puede indicar riesgos financieros elevados, mientras que una proporción muy baja puede sugerir que la empresa no está aprovechando las oportunidades de apalancamiento.
2. Planificación de inversiones
Al considerar nuevas inversiones, es crucial evaluar cómo afectarán los indicadores de endeudamiento. Las inversiones que aumentan significativamente la deuda pueden no ser viables si la empresa ya está altamente apalancada. Por otro lado, un nivel saludable de deuda puede permitir inversiones estratégicas que impulsen el crecimiento.
3. Evaluación de riesgos y sostenibilidad
Un análisis continuo de los indicadores de endeudamiento es vital para evaluar la sostenibilidad de la deuda a largo plazo. Esto es especialmente importante en entornos económicos inciertos, donde las condiciones de mercado pueden cambiar rápidamente. Una gestión eficaz del endeudamiento ayuda a minimizar los riesgos financieros y a garantizar la estabilidad de la empresa.
4. Comunicación con inversionistas y stakeholders
Por último, los indicadores de endeudamiento son fundamentales en la comunicación con inversionistas y otros stakeholdersse abre en una pestaña nueva. Ofrecen una visión transparente de la posición financiera de la empresa, lo que es crucial para mantener la confianza de los inversionistas y para las negociaciones con acreedores y proveedores.
¿Cómo calcular los indicadores de endeudamiento?
Para calcular los indicadores de endeudamiento es necesario que la empresa tenga elaborado el balance generalse abre en una pestaña nueva (en portugués). Es decir, todas las cuentas citadas en las fórmulas se toman del balance general de la empresa.
Quien elabora este balance general, así como el Estado de Resultados que muestra la utilidad netase abre en una pestaña nueva (en portugués) de la organización, es el sector de contabilidad, que mediante un inventario registra todos los activos de la empresa, que pueden ser:
- inventarios;
- cuentas por cobrar;
- caja;
- maquinaria;
- vehículos;
- inmuebles.
Estos activos se dividen en corrientes, cuando entran y salen con más frecuencia de la empresa, como el inventario, las cuentas por cobrar y la caja, o fijos, cuando permanecen más tiempo en el balance, como la maquinaria, los vehículos y los inmuebles.
El departamento contable también registra el pasivo de la empresa, es decir, sus obligaciones, que pueden ser:
- proveedores por pagar;
- impuestos por pagar;
- costos fijos por pagar;
- préstamos y financiamientos a largo plazo.
La diferencia entre los activos y los pasivos da como resultado el patrimonio neto, que debe quedar del lado del pasivo en el balance, ya que representa el capital propio que también financia los activos de la empresa.
La suma de los activos siempre debe ser igual a la suma de los pasivos al considerar también el patrimonio neto. Con estos datos en mano, solo hay que colocar los valores en la fórmula y encontrar los indicadores.se abre en una pestaña nueva
La planificación estratégica es esencial para reducir altos niveles de endeudamiento. Para ayudarle, preparamos una lista con las mejores herramientas de planificación estratégica. Consúltela: Herramientas y sistemas de planificación estratégica: ¡los 7 mejores!
¿Cómo analizar los indicadores de endeudamiento?
El análisis de los indicadores de endeudamiento debe hacerse de la manera en que lo presentamos en el artículo. Es decir, cuanto más altos estén, mayores serán los riesgos de que la empresa se vuelva insolvente.
Cabe destacar que un indicador complementa al otro, por lo que todos deben calcularse, y el análisis conjunto permite a la organización tomar decisiones más acertadas.
En este sentido, cuando la empresa observa un crecimiento excesivo de un indicador, necesita identificar por qué ese endeudamiento está creciendo y tomar decisiones para revertir el cuadro, lo que puede incluir aumentar el capital propio en su balance.
Una de las mejores maneras de recopilar los datos, generar los indicadores y hacerles seguimiento es mediante un software especializado. Así se evita que el trabajo se haga de forma manual, con pérdida de tiempo y posibilidad de errores.
Y cuando hablamos de un software de punta para analizar los indicadores de endeudamiento, uno que se destaca en el mercado es Stratws.
Con él es posible seguir los indicadores y tomar decisiones para mejorar más rápidamente la salud financiera de la empresa. Conozca nuestra solución:
Sobre quien escribe
Equipe Siteware
LinkedInse abre en una pestaña nueva
Contenido producido y revisado por el equipo de Siteware, con curaduría de especialistas internos en gestión estratégica y desempeño corporativo.