Remuneración Variable
Remuneración variable: qué es, cómo calcularla e implementarla
Aprende qué es la remuneración variable, conoce los tipos, los modelos de cálculo y el paso a paso para implementar una política justa y auditable.
La remuneración variable (RV) es la parte de la remuneración ligada a metas, resultados y desempeño. En las empresas, puede usarse en distintos formatos, como comisión, bono y PLR.
Bien conducida, configura una estrategia de gestión que orienta el foco del trabajo y refuerza una cultura de desempeño.
El gran desafío de muchas organizaciones es que los programas de RV, aunque parezcan bien estructurados en el papel, terminan generando datos que provocan cuestionamientos, impugnaciones y retrabajo para la gestión.
No por casualidad, el 83,5% de las empresas sufre un esfuerzo medio o alto en el cierre del ciclo.
En esta guía, desmitificamos los modelos de RV, las mejores prácticas de cálculo y el paso a paso para implementar una política justa, transparente y, sobre todo, escalable para tu negocio.
Panorama Nacional de la Remuneración Variable
Descarga la investigación completa, con datos y análisis de especialistas en remuneración (en portugués).
¿Qué es la remuneración variable?
La remuneración variable es una parte de la remuneración que se paga como complemento del salario fijo, condicionada al logro de metas o resultados específicos. Es una estrategia de gestión que usa modelos como comisiones, bonos y PLR para orientar comportamientos, reforzar prioridades estratégicas y fortalecer una cultura de alto desempeño en las empresas.
Para eso, necesita contar con criterios claros definidos previamente: qué entra en el cálculo, cómo se calcula, las formas de medición y el período de pago.
En general, las formas de remuneración variable pueden diseñarse para distintos niveles de desempeño.
- Individual (ej.: comisión por ventas, bono por desempeño);
- Por equipo o área (ej.: metas del equipo, calidad, productividad);
- De la empresa (ej.: PLR/PPR ligada a resultados corporativos).
Una buena forma de hacer una política de remuneración o estructurar un plan de RV por cargo es asegurar que estas tres preguntas se respondan desde el inicio del proceso:
- ¿Quién participa?
- ¿Qué indicadores se considerarán?
- ¿Cómo se hará y se auditará el cálculo?
Para evitar ruidos en la comunicación corporativa, también es importante dejar claro qué no es remuneración variable:
- No es un pago extra sin reglas: las métricas, los pesos y los criterios deben definirse antes de que comience el ciclo;
- No es una meta sin fuente confiable: todo indicador necesita responsable, periodicidad y origen claro de los datos;
- No es un cálculo subjetivo ni una sorpresa: los colaboradores deben entender todo el proceso.
¿Cuál es la diferencia entre remuneración variable y salario?
El salario es la remuneración fija y recurrente, definida en contrato y pagada regularmente por el trabajo realizado. La remuneración variable es condicional: el pago depende exclusivamente del logro de metas, resultados o desempeño, según reglas de cálculo previamente establecidas, como las comisiones de ventas o la participación en las ganancias.
En la práctica, la diferencia se ve mejor al observar tres características: previsibilidad, objetivo y reglas de cálculo.
| Previsibilidad | Objetivo | Reglas de cálculo | |
|---|---|---|---|
| Remuneración variable | Varía según los resultados | Orientar el comportamiento y reforzar prioridades estratégicas | Exige gobernanza (definición de metas, fuente de datos, validaciones y auditoría). |
| Salario | Es previsible | Remunerar el puesto | Sigue la lógica contractual |
¿Cuáles son los principales tipos de remuneración variable?
Existen distintos modelos de remuneración variable y la elección entre ellos dependerá del contexto de cada negocio.
A continuación, conoce los tipos de RV más comunes y ejemplos de lo que suele funcionar en la práctica:
Comisión
La comisión es un modelo de remuneración variable ligado a la generación de ingresos. El colaborador recibe un porcentaje o un valor fijo por cada venta realizada o contrato cerrado.
Se usa ampliamente en áreas comerciales porque tiene reglas simples y directas y métricas claras de desempeño vinculadas a la entrada de caja.
Bono o bonificación
El bono suele estar condicionado al desempeño individual o de un área en metas que no siempre son ventas, como productividad, calidad, eficiencia, entregas, etc.
Es un modelo de reconocimiento común para profesionales en posiciones de liderazgo o cargos estratégicos, como especialistas.
Un punto de atención al calcular la bonificación es que los criterios deben ser lo bastante simples y claros para que el colaborador entienda el porqué del valor.
Programa de Participación en los Resultados (PPR)
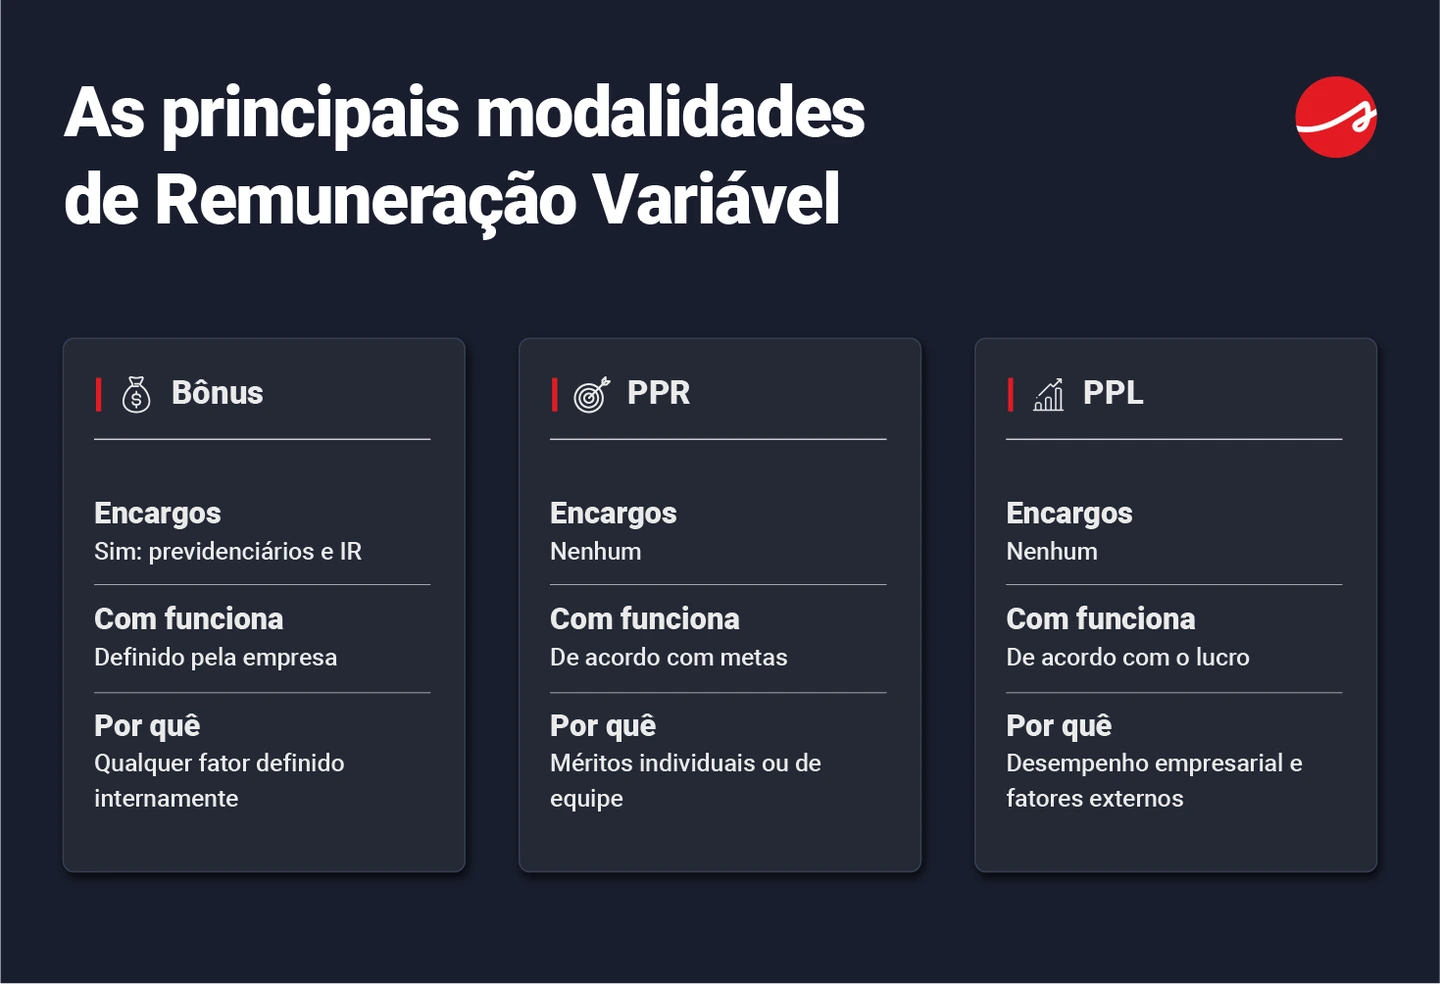
El PPR es un modelo estructurado para premiar el logro de metas y resultados previamente acordados.
A diferencia de una comisión, el PPR puede considerar metas por área, por equipo o corporativas (ej.: SLA, productividad, calidad, NPS, reducción de retrabajo).
El principal punto de atención en este modelo es que, sin un proceso mínimo de gobernanza, el PPR puede generar impugnaciones con frecuencia.
Por eso, la aplicación correcta de este modelo requiere madurez para definir indicadores, pesos, rangos de logro y ciclo de cálculo.
Participación en las Ganancias y Resultados (PLR)
La Participación en las Ganancias y Resultados está relacionada con el desempeño global de la empresa.
El valor distribuido a los colaboradores depende de las ganancias obtenidas en el período y debe formalizarse mediante un acuerdo o convenio colectivo, lo que garantiza transparencia y alineación con las metas corporativas.
Incentivos de largo plazo (stock options, bonos plurianuales y vesting)
Además de los modelos más tradicionales, los incentivos de largo plazo (ILP) se han usado mucho en startups y empresas de tecnología, donde la retención de talentos, el crecimiento acelerado y la alineación con el valor de largo plazo son prioridades.
Los ILP son mecanismos de remuneración variable diseñados para incentivar la permanencia y el resultado sostenible.
El pago y el beneficio están condicionados al cumplimiento de un plazo (vesting), de metas plurianuales o de ambos.
¿Qué dice la legislación laboral brasileña (CLT) sobre la remuneración variable?
La CLT no trata la remuneración variable como un tema aislado. Lo que ayuda a aclarar es cómo se caracterizan algunas parcelas pagadas al colaborador y por qué eso importa en la práctica.
En general, la remuneración variable debe seguir algunas directrices alineadas con la CLT según la modalidad.
Comisiones
El artículo 457, párrafo 1, de la CLTse abre en una pestaña nueva (en portugués) establece que las comisiones son parte del salario. Deben pagarse de acuerdo con las ventas o los servicios prestados por el empleado.
Además, el valor de una comisión de ventas debe estar claramente definido y acordado entre empleado y empleador, generalmente mediante contrato o acuerdo colectivo.
Premios y bonificaciones
Los premios son valores pagados al empleado como reconocimiento por un desempeño excepcional o por alcanzar metas específicas.
Según el artículo 457, párrafo 2, de la CLT, los premios y bonos también deben acordarse previamente y presentar criterios claros y objetivos para su concesión.
Incentivos de largo plazo
La CLT no tiene reglas específicas para los incentivos de largo plazo. En la práctica, el cuidado está en entender cómo puede interpretarse la parcela: si funciona como contraprestación por el trabajo, con reflejos en la remuneración, o como un incentivo con reglas propias, condicionado a plazo, metas o riesgo.
Este encuadre suele partir de lo que la CLT define como remuneración y salario en el art. 457se abre en una pestaña nueva (en portugués).
PLR
La PLR está regulada por la Ley 10.101/2000se abre en una pestaña nueva (en portugués), que establece que las empresas pueden distribuir parte de sus ganancias o resultados a los empleados.
Para que la PLR sea válida, debe existir un acuerdo o convenio colectivo que defina los criterios y condiciones de pago.
Además de los detalles jurídicos, conviene tener presente que lo que se paga con frecuencia y está directamente ligado al trabajo tiende a exigir más cuidado y total transparencia.
El camino más seguro es tener reglas formalizadas con anticipación, criterios objetivos y comunicación consistente a lo largo del ciclo.
¿Cuáles son las ventajas de la remuneración variable para empresas y colaboradores?
Bien estructurada, la remuneración variable deja de ser un incentivo financiero y pasa a ser una herramienta de gestión.
Las ganancias se observan en las empresas y en el retorno de los propios colaboradores, especialmente cuando las reglas son simples, se comunican con claridad y se les da seguimiento a lo largo del ciclo.
Entre los principales beneficios para la empresa, se destacan:
- Orienta el foco hacia las prioridades estratégicas;
- Mejora la ejecución y la previsibilidad del desempeño;
- Apoya una cultura de meritocracia y de valorización interna;
- Favorece la atracción y retención de talentos;
- Conecta metas corporativas, de área e individuales;
- Refuerza el sentido de pertenencia y el fit cultural;
- Fortalece las relaciones de confianza entre líderes y liderados;
- Impulsa el logro de resultados.
¿Cuáles son las desventajas de implementar remuneración variable?
Aunque es una gran aliada del desempeño, la remuneración variable puede ser un problema cuando está mal planificada.
Si el colaborador no entiende el “porqué” del valor o no puede verificar y seguir los números, todo el proceso se vuelve motivo de cuestionamientos.
Además, hay otros riesgos:
- La complejidad excesiva en los cálculos puede generar retrabajo y errores;
- Ruptura de la confianza o sensación de injusticia por falta de transparencia;
- Competencia interna y desalineación entre áreas;
- Riesgos laborales y ruidos de comunicación;
- Pérdida de control del presupuesto.
Si la remuneración variable genera más discusión que resultados, normalmente el problema no es el modelo, sino el diseño del programa.
En los próximos apartados, mostramos cómo estructurar reglas, indicadores y cálculo para mantener la RV justa, auditable y sostenible.
¿Cómo implementar un programa de remuneración variable paso a paso?
La mejor manera de implementar una remuneración por competencias es tratar el programa como un proceso: definir reglas y criterios, medir con fuentes confiables y dar seguimiento antes del cierre del ciclo.
A continuación, un checklist para estructurar correctamente y reducir las impugnaciones en el cálculo:
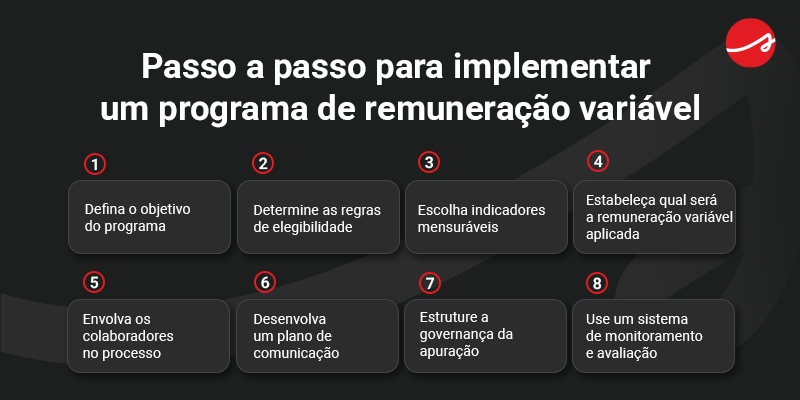
1. Define el objetivo del programa (qué quieres incentivar)
Antes de pensar en calcular la RV, es importante definir qué comportamiento o resultado quiere reforzar la empresa mediante el programa.
Ejemplos: crecer en ingresos, aumentar el margen, reducir el retrabajo, elevar la productividad, mejorar la calidad, aumentar la retención.
Para eso, piensa en los siguientes puntos:
- ¿Qué resultados deben alcanzarse?
- ¿En cuánto tiempo?
- ¿Qué áreas o cargos influyen en esos resultados?
2. Determina las reglas de elegibilidad
En esta etapa se estructurará el alcance del programa para evitar ruidos futuros. Define claramente:
- Qué cargos y áreas pueden participar;
- Si habrá (o no) un tiempo mínimo en la empresa para ser elegible;
- Cómo tratar ingresos, ausencias, desvinculaciones y movimientos durante el ciclo.
3. Elige indicadores medibles
Determina qué indicadores de desempeño (KPI) se usarán para medir el éxito de los colaboradores.
Esos indicadores deben estar relacionados con los objetivos estratégicos de la empresa y ser fáciles de medir.
4. Establece qué remuneración variable se aplicará
El modelo de RV elegido dependerá de los objetivos y las metas del negocio, de la cultura organizacional y de las áreas contempladas en el programa.
Como ya sabes, las opciones más comunes de RV incluyen:
- Comisiones;
- Premios;
- Bonos por desempeño;
- PPR y PPL.
5. Involucra a los colaboradores en el proceso
Involucrar a los empleados en la creación del proceso de remuneración variable puede aumentar la aceptación y el compromiso con las iniciativas propuestas.
Realiza reuniones, encuestas internas y talleres, y recoge feedback para asegurar que el ciclo sea coherente y motivador para todos.
6. Desarrolla un plan de comunicación
Crea un plan de comunicación para garantizar que todos los empleados conozcan el nuevo sistema de remuneración variable.
Usa diferentes canales de comunicación, como reuniones presenciales, correos electrónicos e intranets, para difundir la información.
En muchas empresas es común que se implementen softwares de remuneración variable.
Los sistemas específicos aportan más visibilidad y precisión en los cálculos, además de optimizar el tiempo de trabajo de gestores y de RR. HH.
7. Estructura la gobernanza del cálculo
Esta es la etapa que va a proteger tu programa de remuneración variable.
Para optimizar la gobernanza, define a los responsables de consolidar y validar los números y cuál será el método para que la empresa garantice la trazabilidad de los datos finales.
Implementar un sistema de monitoreo será un diferencial competitivo para contar con un registro de auditoría, por ejemplo.
8. Usa un sistema de monitoreo y evaluación
Implementar herramientas para monitorear y evaluar el desempeño de los empleados en relación con los KPI definidos es un movimiento de evolución y madurez de gestión.
Esto puede incluir softwares de gestión de desempeño o sistemas integrados, que permitan dar seguimiento al desempeño y, al mismo tiempo, asegurar la precisión del ciclo de remuneración variable.
Stratwsse abre en una pestaña nueva permite dar seguimiento a los indicadores de desempeño individuales y al progreso de las metas, con una visualización sencilla del proceso de RV.
Además, Stratws opera con controles de seguridad auditados y aprobados bajo el estándar AICPA, lo que convierte a Siteware en una empresa en cumplimiento con SOC 2.
Lee también: ¿Cómo automatizar la remuneración variable de tu empresa?se abre en una pestaña nueva
¿Cómo calcular la remuneración variable para tu empresa?
El cálculo de la remuneración variable cambia de una empresa a otra, pero casi siempre depende de las mismas definiciones que sustentarán el cálculo:
- ¿Qué tipo de RV se usará?
- ¿Qué objetivos necesita incentivar el programa?
- ¿Qué metas e indicadores se considerarán?
A partir de esas decisiones, el cálculo general puede entenderse así:
RV = meta alcanzada x porcentaje de bono
De forma práctica, debe contemplar cuatro aspectos:
- Base y disparador: cuál es la base del cálculo (salario, ingresos, margen, etc.) y qué evento confirma el pago (venta cerrada, ingreso reconocido, meta alcanzada).
- Metas, pesos y rangos: qué indicadores cuentan, el peso de cada uno y los rangos de logro (mínimo, objetivo y tope), cuando tenga sentido.
- Reglas del ciclo: elegibilidad y excepciones (ej.: cancelación, morosidad, revisión de metas, cambios de cargo, ingresos/desvinculaciones).
- Cálculo con trazabilidad: fuente única del dato, validación e historial de versiones/aprobaciones.
Cuando un programa de RV crece, muchas empresas dejan de depender de planillas y adoptan sistemas especializados, como Stratws.
Así garantizan más precisión en los datos, automatización de los cálculos, gobernanza (con registro de auditoría y validaciones) y seguridad en todo el proceso.
Ejemplo práctico de cálculo de remuneración variable
Para ilustrar la aplicación teórica de los modelos presentados antes, preparamos ejemplos prácticos que muestran cómo realizar los cálculos de remuneración variable en el día a día de la gestión.
Usa estas fórmulas como referencia para estructurar los planes de tu empresa, garantizando transparencia y facilidad de comprensión para los colaboradores.
1. Cálculo por porcentaje directo (comisión simple)
Cuándo usarlo: comisión por ventas/ingresos con regla lineal.
Fórmula:
RV = Base × Porcentaje
Ejemplo:
- Base (ingreso elegible en el mes) = R$180.000
- Porcentaje = 2,5%
Cálculo:
RV = 180.000 × 0,025 = R$ 4.500
2. Cálculo por logro de meta (factor de desempeño)
Cuándo usarlo: bono/PPR ligado a una meta principal.
Fórmula:
Logro (%) = Realizado ÷ Meta
RV = Valor objetivo × Logro (%)
Ejemplo:
- Valor objetivo del bono (mes) = R$ 3.000
- Meta = R$ 200.000
- Realizado = R$ 170.000
Cálculo:
- Logro = 170.000 ÷ 200.000 = 0,85 (85%)
- RV = 3.000 × 0,85 = R$ 2.550
3. Cálculo con múltiples indicadores (pesos)
Cuándo usarlo: bono/PPR con más de un KPI (ej.: resultado + calidad + individual).
Fórmula:
Factor final = Σ (Pesoᵢ × Logro)
RV = Valor objetivo × Factor final
Ejemplo:
- Valor objetivo (trimestre) = R$ 12.000
- Indicadores y pesos
- Resultado del área: 50%, logro 90% (0,90)
- Calidad: 30%, logro 105% (1,05)
- Individual: 20%, logro 110% (1,10)
Cálculo:
- Factor final = (0,50×0,90) + (0,30×1,05) + (0,20×1,10)
- Factor final = 0,45 + 0,315 + 0,22 = 0,985 (98,5%)
- RV = 12.000 × 0,985 = R$ 11.820
4. Proporcionalidad y movimientos internos (mes/área/cargo)
Cuándo usarlo: cuando la persona cambia de área/cargo o entra/sale en medio del ciclo.
4.1. Proporcionalidad por tiempo en el ciclo
Fórmula:
RV proporcional = RV del ciclo × (Días elegibles ÷ Días del ciclo)
Ejemplo:
- RV calculada del mes = R$ 2.000
- Días del mes = 30
- Días elegibles (ingreso el día 10) = 21
Cálculo:
- RV proporcional = 2.000 × (21 ÷ 30) = 2.000 × 0,70 = R$ 1.400
4.2. Movimiento de área (prorrateo por período)
Fórmula:
RV total = (RV_A × %tiempo_A) + (RV_B × %tiempo_B)
Ejemplo:
- El colaborador estuvo 60% del mes en el Equipo A y 40% en el Equipo B
- RV calculada si hubiera estado todo el mes:
- Equipo A: R$ 1.800
- Equipo B: R$ 2.500
Cálculo:
- RV total = (1.800×0,60) + (2.500×0,40)
- RV total = 1.080 + 1.000 = R$ 2.080
5. Piso y tope de pago (mínimo y límite)
Cuándo usarlo: para reducir el “todo o nada” y controlar el costo del programa.
5.1. Piso (disparador mínimo de pago)
Regla:
- Si Logro < Piso, entonces RV = 0
- Si Logro ≥ Piso, entonces RV = Valor objetivo × Logro
Ejemplo:
- Piso = 80% (0,80)
- Valor objetivo = R$ 5.000
- Logro = 75% (0,75)
Cálculo:
- 0,75 < 0,80 ⇒ RV = R$ 0
Ahora con logro de 85%:
- 0,85 ≥ 0,80 ⇒ RV = 5.000 × 0,85 = R$ 4.250
5.2. Tope (límite de pago)
Regla:
- RV final = min (RV calculada, Tope)
Ejemplo:
- Valor objetivo = R$ 5.000
Cálculo:
- Logro = 140% (1,40)
- RV calculada = 5.000 × 1,40 = R$ 7.000
- Tope = 120% del objetivo = 5.000 × 1,20 = R$ 6.000
- RV final = min (7.000, 6.000) = R$ 6.000
Resumen de las fórmulas de cálculo de RV:
- Porcentaje directo: RV = Base × %
- Logro: RV = Valor objetivo × (Realizado ÷ Meta)
- Múltiples indicadores: RV = Valor objetivo × Σ(Peso×Logro)
- Proporcionalidad: RV = RV ciclo × (Días elegibles ÷ Días del ciclo)
- Prorrateo por movimiento: RV = Σ(RV por área × %tiempo)
- Piso/tope: RV = min (RV, Tope) y si Logro < Piso ⇒ RV = 0
Hacer estos cálculos complejos manualmente en planillas aumenta el riesgo de error y de impugnaciones del equipo. ¡Mira cómo automatizar el cálculo de la RV con seguridad y auditoría!
¿Qué pasa cuando un colaborador es promovido o entra a mitad del ciclo?
En la mayoría de las empresas, esto se resuelve con dos reglas simples: proporcionalidad (pro rata) cuando el colaborador entra a mitad del ciclo; y prorrateo por período cuando hay una promoción o un cambio de cargo.
El secreto es dejar esto escrito en la política del programa, para que no se convierta en una “decisión al cierre”.
1. Si el colaborador entra a mitad del ciclo: pago proporcional (pro rata)
Lo recomendado es pagar la RV proporcional al período elegible dentro del ciclo (mes/trimestre/semestre).
Fórmula:
RV proporcional = RV calculada en el ciclo × (Días elegibles ÷ Días del ciclo)
2. Si el colaborador es promovido a mitad del ciclo: prorrateo por período (antes/después)
Una promoción normalmente cambia el valor objetivo, las metas o los pesos. Para evitar distorsiones, aplica la regla del cargo en cada período y suma proporcionalmente.
Fórmula:
RV total = (RV del período A × %tiempo A) + (RV del período B × %tiempo B)
En los casos de comisión, hay dos enfoques comunes:
- Por fecha de venta/cierre (antes/después de la promoción);
- Por fecha del disparador (facturación/ingreso reconocido), si ese es el criterio del programa.
Cualquiera que elijas, es importante documentarlo.
En el caso de la PLR, las reglas también deben estar previstas en el acuerdo del programa. En ese escenario, lo más importante es considerar la elegibilidad, la proporcionalidad y los criterios para el ingreso y la promoción.
Recuerda que la Ley 10.101/2000 define que la participación en las ganancias o resultados debe ser objeto de negociación y que el instrumento debe traer reglas claras y objetivas (incluida la periodicidad y los mecanismos de medición).
Mejora la gestión de la remuneración variable con un software especializado
A medida que un programa de remuneración variable madura, aumenta la complejidad: surgen más participantes, múltiples metas, excepciones y nuevos ciclos de evaluación.
Intentar gestionar ese volumen manualmente no solo consume un tiempo valioso de RR. HH., sino que pone en riesgo la gobernanza y la trazabilidad de los datos.
Por eso la tecnología es la base para sostener un programa escalable, transparente y, sobre todo, seguro para la empresa y para el colaborador.
Los softwares especializados en RV aportan precisión de datos, automatizan los cálculos y los métodos de validación y transparencia del seguimiento.
Resumen de las principales dudas
1. ¿Qué significa remuneración variable, en la práctica?
La remuneración variable es una forma de recompensa que complementa la remuneración fija. Está ligada al desempeño (individual, de equipos o de la empresa) y puede incluir comisiones, premios, bonos y PLR.
2. ¿Cuál es la diferencia entre remuneración y salario?
El salario es el valor fijo contractual. La remuneración variable, en cambio, es el salario, los beneficios y los adicionales, como una recompensa por desempeño.
3. ¿Cuál es la diferencia entre remuneración variable y los beneficios predefinidos en el contrato de trabajo?
Los beneficios predefinidos forman parte del paquete de remuneración fija y previsible, que sigue la lógica contractual y se paga regularmente por el trabajo realizado. La remuneración variable, en cambio, es condicional: su pago no está garantizado y depende exclusivamente del logro de metas, resultados o desempeño, según las reglas y criterios previamente establecidos por la empresa.
4. ¿Cuáles son los modelos más comunes de remuneración variable?
Los principales tipos de remuneración variable incluyen comisiones, bonos (bonificaciones), premios, PPR, PLR e incentivos de largo plazo. La elección entre los modelos dependerá de los objetivos estratégicos, la cultura y el contexto de cada negocio.
5. ¿Quién puede recibir remuneración variable?
La empresa define las reglas de elegibilidad y puede dirigir la remuneración variable a cualquier colaborador. El pago puede abarcar desde individuos y equipos específicos (mediante comisiones y bonos) hasta todos los empleados de la organización (como en la PLR).
6. ¿Qué dice la CLT sobre la remuneración variable?
Las comisiones integran el salario (art. 457), los premios/bonos exigen criterios claros y la PLR sigue la Ley 10.101/2000, con reglas definidas en acuerdo/convenio colectivo.
7. ¿PPR y PPL son lo mismo?
No. El PPR remunera por el logro de metas/resultados; el PPL distribuye parte de las ganancias a todos los colaboradores (con posibles pesos por cargo).
8. ¿La tecnología ayuda a gestionar la RV? ¿De qué forma?
Sí. Un software especializado, como Stratws, automatiza cálculos, personaliza fórmulas, conecta metas/indicadores y guarda "fotografías" del cálculo para gobernanza y auditoría.
Sobre quien escribe
Equipe Siteware
LinkedInse abre en una pestaña nueva
Contenido producido y revisado por el equipo de Siteware, con curaduría de especialistas internos en gestión estratégica y desempeño corporativo.